


- EURUSD
- XAUUSD
- XAGUSD
- WTI
- USDX


Citations
Analyse
Utilisateur
24/7
Calendrier économique
Education
Données
- Des noms
- Dernier
- Précédent










La semaine dernière, l'or a fait preuve de résilience malgré une forte volatilité. La faiblesse persistante du dollar, les achats continus des banques centrales et la demande de valeurs refuges alimentée par l'incertitude géopolitique ont tous contribué à cette hausse.
La semaine dernière, l'or a fait preuve de résilience malgré une forte volatilité. La faiblesse persistante du dollar, les achats continus des banques centrales et la demande de valeurs refuges alimentée par l'incertitude géopolitique ont tous contribué à la hausse. Parallèlement, les déclarations fermes de responsables de la Fed ont exercé une certaine pression à la baisse sur les prix, déjà élevés.
Cette semaine, les marchés sont confrontés à plusieurs événements à risque majeurs, notamment la publication des chiffres de l'emploi non agricole et de l'IPC aux États-Unis pour le mois de novembre, ainsi que les décisions de la Banque d'Angleterre et de la Banque du Japon concernant leurs taux d'intérêt. L'issue de ces événements pourrait influencer les anticipations de taux d'intérêt et le sentiment de risque, et par conséquent, déterminer l'évolution du cours de l'or d'ici la fin de l'année.
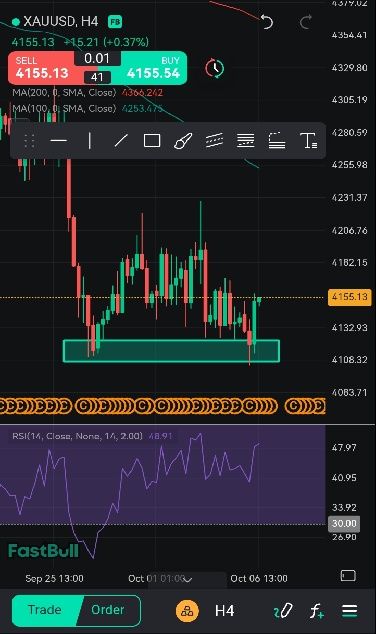
Sur le graphique journalier XAUUSD, la dynamique haussière de l'or s'est fortement accélérée la semaine dernière, avec quatre séances de hausse consécutives, faisant basculer la tendance d'une phase de consolidation à une phase de progression active. Jeudi, les cours ont franchi la résistance clé des 4 250 $ et vendredi, le cours a atteint un sommet intraday de 4 353 $, soit un niveau jamais vu depuis sept semaines.
Malgré un repli rapide de près de 100 dollars lors de la séance américaine de vendredi, avec une longue ombre supérieure soulignant une forte pression à la vente, l'or s'est finalement maintenu au-dessus de 4 300 dollars, enregistrant un gain hebdomadaire de près de 2,5 %, ce qui indique que les acheteurs gardaient fermement le contrôle.
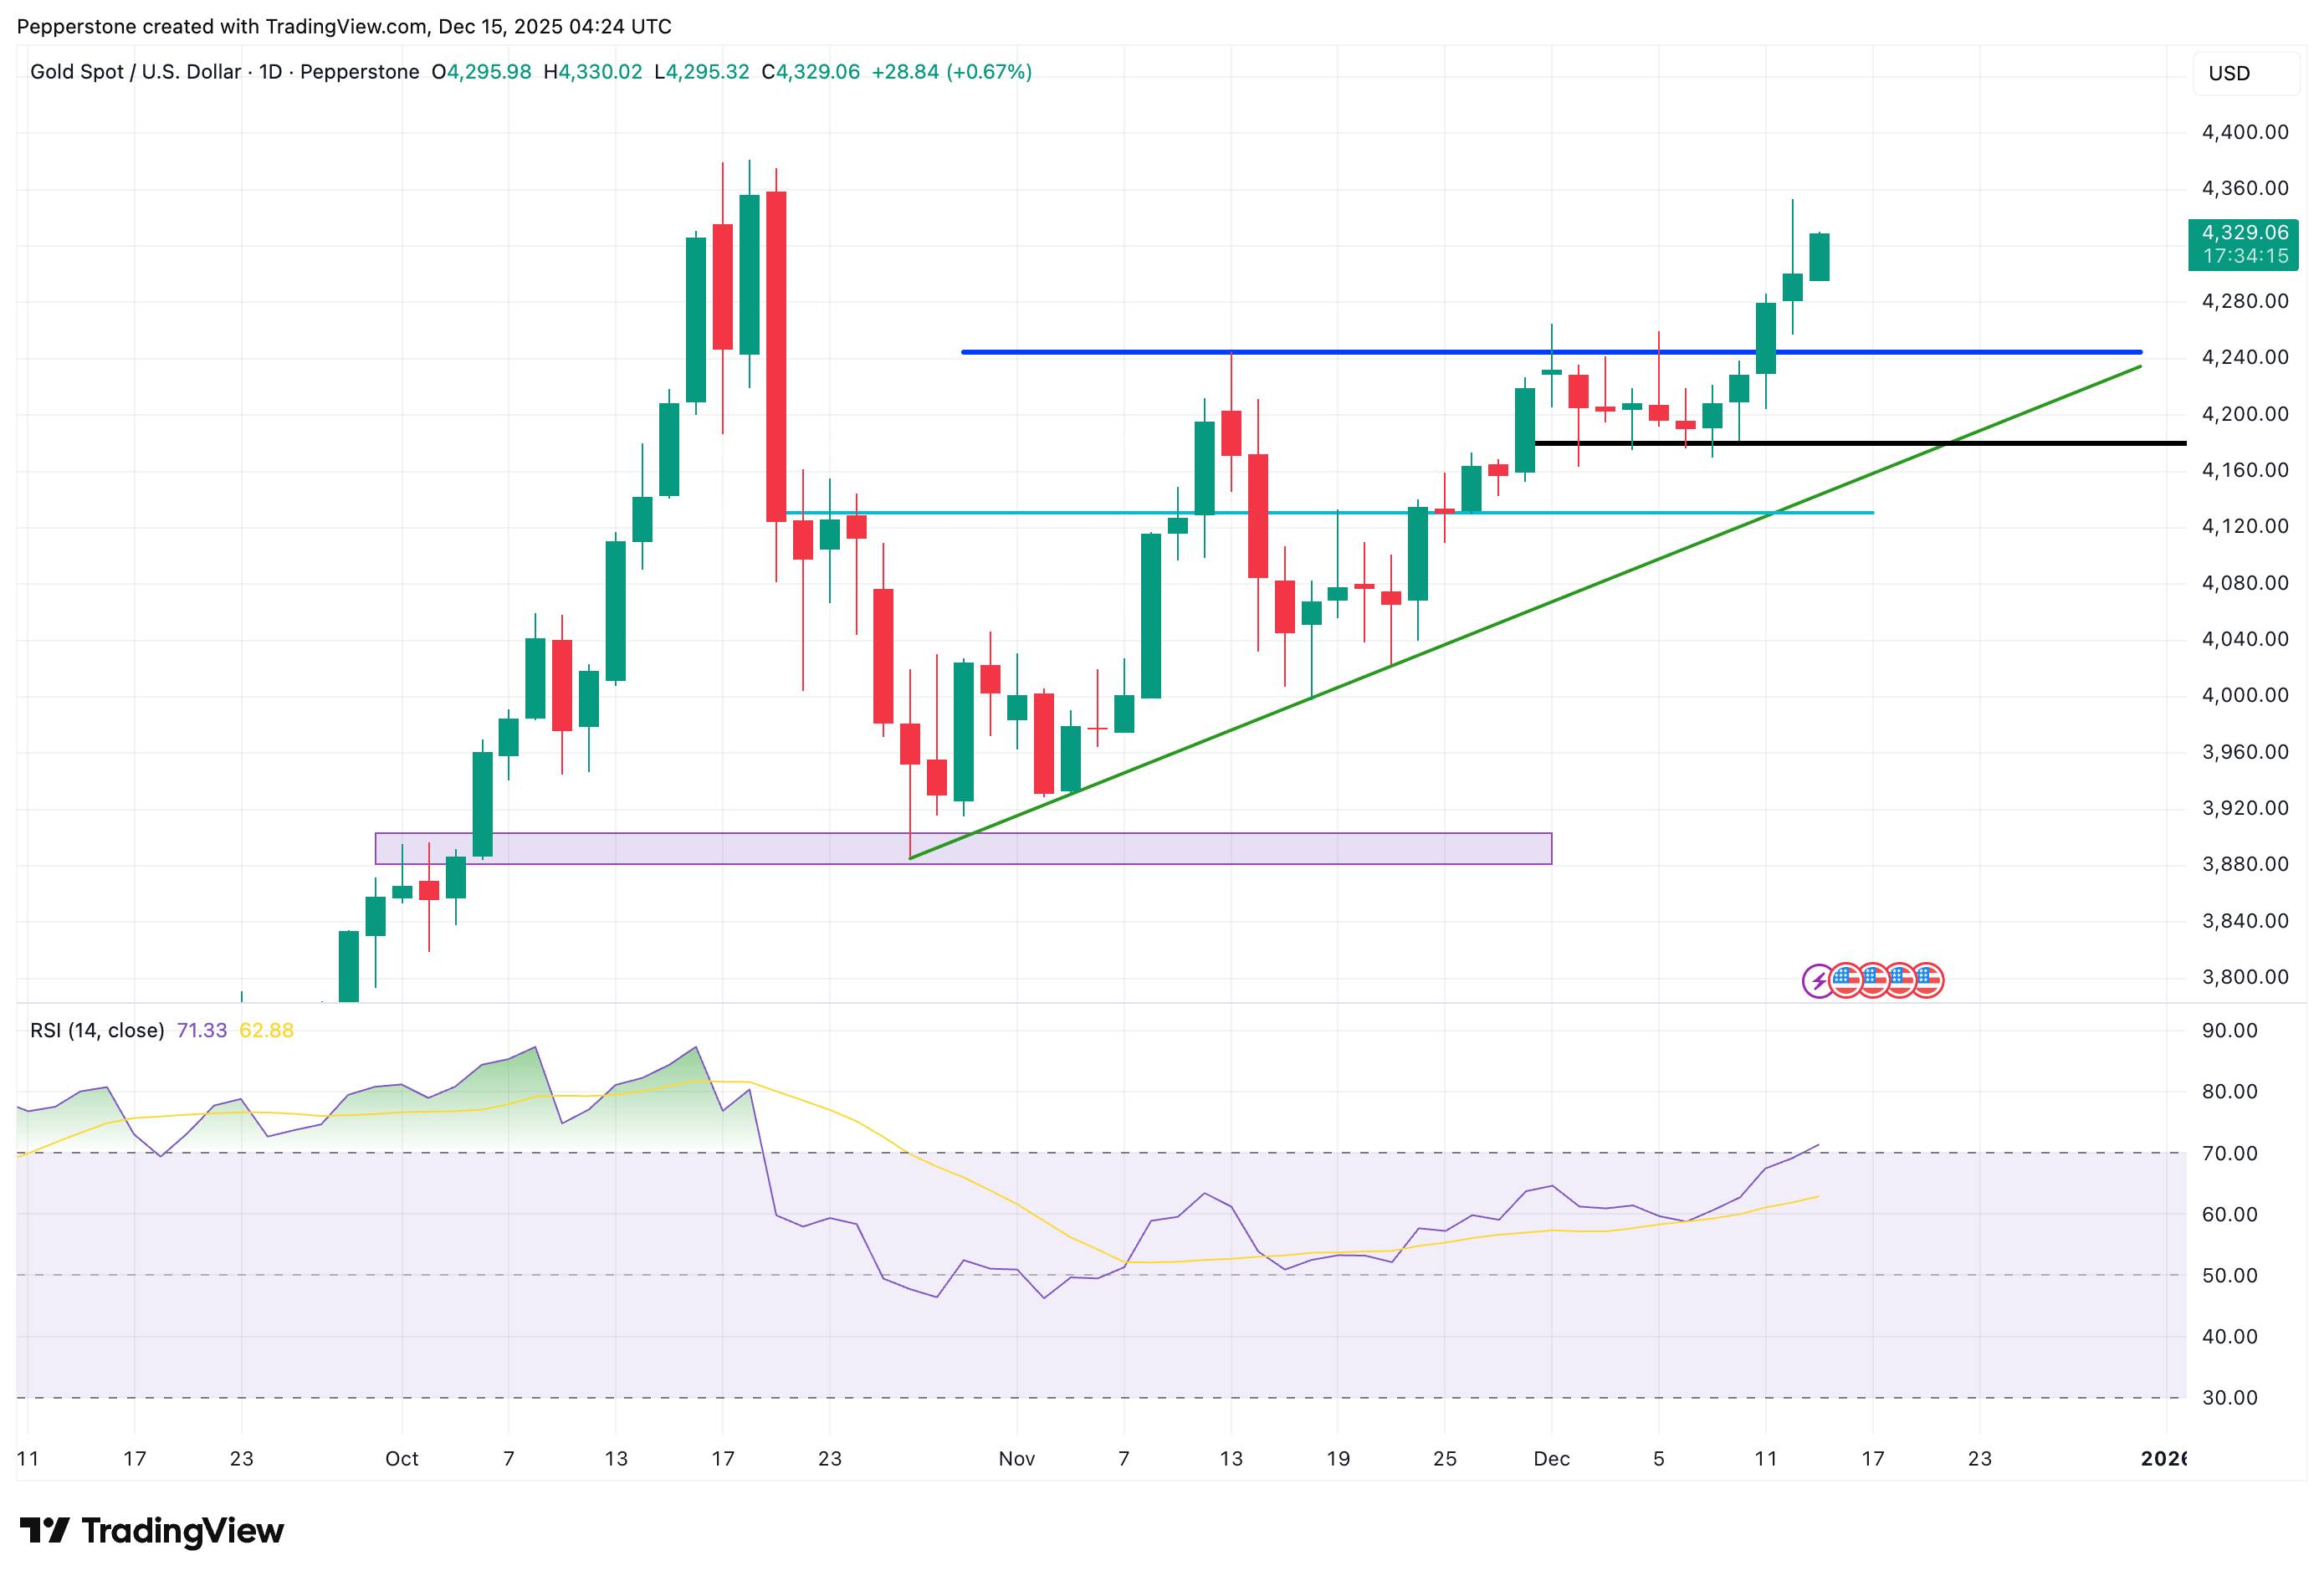
Lundi matin, l'or a poursuivi sa progression, l'indice RSI repassant en zone de surachat au-dessus de 70, signe d'une dynamique haussière soutenue à court terme. Si la bougie journalière clôture au-dessus de 4 300 $, la confiance du marché dans cette tendance se renforcera, et les cours devraient tester le précédent sommet à 4 381 $.
Toutefois, compte tenu de la vigueur à court terme, une baisse sous les 4 300 $ pourrait voir apparaître un support autour du plus bas de consolidation à 4 180 $ et de la ligne de tendance haussière s’étendant depuis fin octobre, attirant potentiellement les acheteurs à la baisse.
La capacité de l'or à maintenir ses gains à des niveaux élevés repose sur trois facteurs clés : la faiblesse du dollar, la poursuite des achats des banques centrales et la demande de couverture face à l'incertitude géopolitique. Ensemble, ces éléments constituent le socle du soutien des prix de l'or.
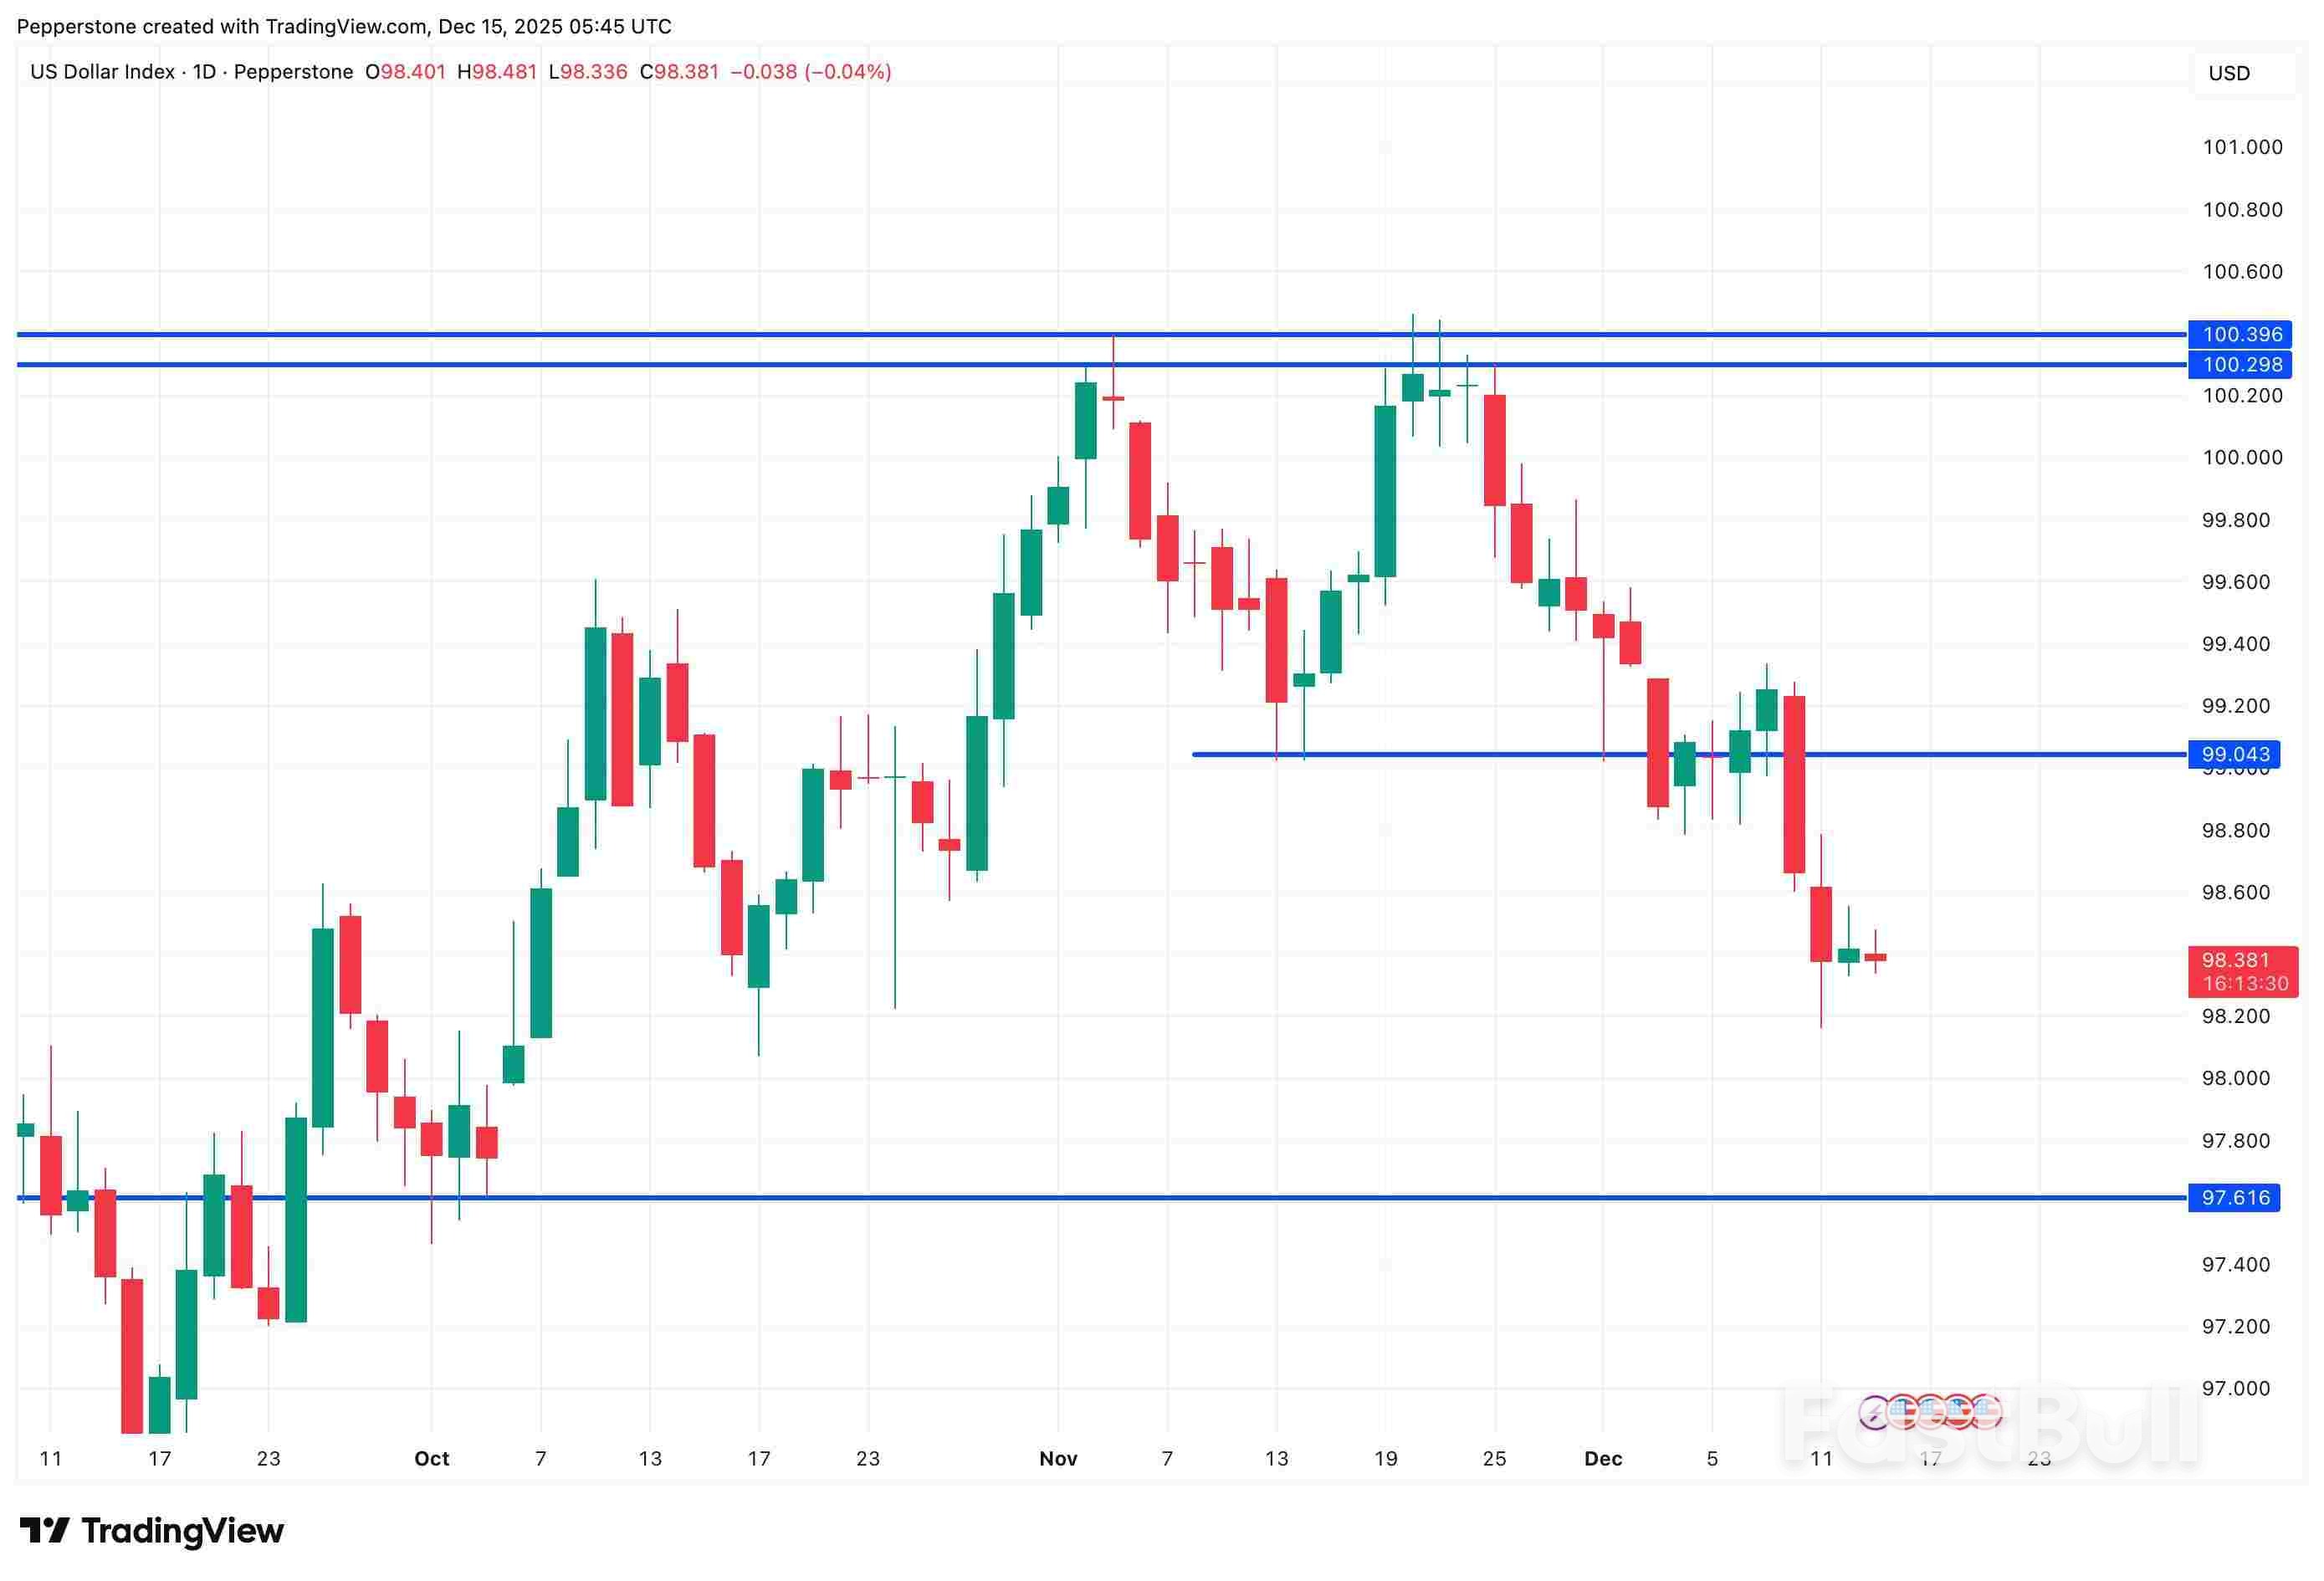
Sur le plan des politiques monétaires, la Fed a abaissé ses taux directeurs en décembre, parallèlement à la reprise de ses achats d'obligations du Trésor à court terme, afin d'atténuer les tensions sur les liquidités, ce qui a contribué à la baisse des rendements américains à court terme. L'indice du dollar a reculé pour la troisième semaine consécutive, testant brièvement des plus bas de près de 98.
La faiblesse du dollar réduit le coût d'opportunité de la détention d'or et diminue l'attrait relatif des actifs à rendement plus élevé, réorientant ainsi les flux de capitaux vers l'or.
Meanwhile, central bank buying continues to act as a long-term "anchor" for gold. According to the World Gold Council, global central banks added a net 53 tonnes of gold in October, a significant month-on-month increase and the highest single-month total this year. Consistent official purchases provide a solid base for gold at high levels and support market acceptance of current price ranges.
Geopolitical uncertainty also remains a factor. From US interception of Venezuelan oil shipments, the ongoing Russia-Ukraine stalemate, to tensions in Southeast Asia, these events continually reinforce demand for hedging. While each may have limited immediate impact, collectively they offer marginal support to gold amid broader uncertainty.
Although Fed Chair Powell has clearly signaled that rate hikes are not being considered in the near term, hawkish voices persist within the Fed.
Last Friday, Cleveland Fed President Harker (2026 voting member), Chicago Fed President Goolsby, and Kansas City Fed President George highlighted persistent inflation concerns, favoring a more restrictive stance. These comments pushed down market expectations for 2026 rate cuts, naturally weighing on short-term demand for non-yielding gold.
In my view, this is more of a sentiment recalibration at high levels than the start of a trend reversal. As long as the dollar remains relatively weak, coupled with ongoing central bank purchases and geopolitical hedging demand, the medium-term bullish structure for gold remains intact.
Overall, the bullish structure for gold remains intact, but short-term volatility has increased. With the holiday season approaching, active capital is winding down and market liquidity is thinner. Any deviation from expectations in major risk events is more likely to trigger trend moves rather than just intraday noise. In this environment, risk management is more important than directional calls.
In the US, key focus this week is on November nonfarm payrolls (Thursday AEDT) and CPI (Friday AEDT). Markets expect around 50k new jobs, a slight rise in the unemployment rate to 4.5%, and core inflation near 3%.
If labor data comes in slightly stronger, say 60–70k new jobs with unemployment at 4.4–4.5% and inflation broadly as expected, it would suggest the economy is not slowing sharply and that rate cuts still have room, potentially putting modest pressure on gold bulls.
Conversely, if the labor market shows a clear weakness—negative job growth, unemployment rising to 4.6% or higher, and core inflation falling to 2.8–2.9%—markets may price in a "recession trade," which would clearly benefit gold.
Par ailleurs, plusieurs responsables de la Fed, dont Williams et Bostic, doivent prendre la parole cette semaine. Leurs commentaires sur les perspectives économiques et l'orientation de la politique monétaire pourraient influencer les anticipations d'un futur assouplissement, amplifiant ainsi les fluctuations de prix à court terme.
À l'échelle mondiale, les divergences de politiques des banques centrales sont également significatives. Le marché anticipe largement une baisse des taux de 25 points de base de la Banque d'Angleterre, tandis que la Banque du Japon a plus de 90 % de chances de les relever. Ces trajectoires divergentes entre les principales banques centrales pourraient, via les fluctuations des taux de change et des taux d'intérêt, accentuer la volatilité à court terme de l'or.

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG


Le risque de perte dans la négociation d'instruments financiers tels que les actions, les devises, les matières premières, les contrats à terme, les obligations, les ETF et les crypto-monnaies peut être substantiel. Vous pouvez subir une perte totale des fonds que vous déposez auprès de votre courtier. Par conséquent, vous devez examiner attentivement si ce type de négociation vous convient, compte tenu de votre situation et de vos ressources financières.
Aucune décision d'investissement ne doit être prise sans avoir procédé soi-même à une vérification préalable approfondie ou sans avoir consulté ses conseillers financiers. Le contenu de notre site peut ne pas vous convenir car nous ne connaissons pas votre situation financière et vos besoins en matière d'investissement. Nos informations financières peuvent avoir un temps de latence ou contenir des inexactitudes, de sorte que vous devez être entièrement responsable de vos décisions en matière de négociation et d'investissement. La société ne sera pas responsable de vos pertes en capital.
Sans l'autorisation du site web, vous n'êtes pas autorisé à copier les graphiques, les textes ou les marques du site web. Les droits de propriété intellectuelle sur le contenu ou les données incorporées dans ce site web appartiennent à ses fournisseurs et marchands d'échange.
Non connecté
Se connecter pour accéder à d'autres fonctionnalités


Se connecter
S'inscrire


